


好的,作为一名专业的内容创作者,我将根据您提供的参考内容,创作一篇结构清晰、内容深入的专业文章。
半导体设备交付周期持续拉长:全球扩产潮下的供应链困局与新常态
关键词: 半导体设备,交付周期,供应链,晶圆厂扩产,资本开支,行业前景
引言:繁荣的背面——不断延长的等待
全球半导体产业正经历一场前所未有的扩张周期。从先进逻辑芯片到高带宽存储器,再到各类功率半导体,需求的爆炸式增长,尤其是人工智能(AI)带来的算力革命,正驱动着各大晶圆厂在全球范围内掀起新一轮的产能建设浪潮。然而,这场“建厂大跃进”的背后,一个日益严峻的挑战正浮出水面:半导体制造设备的交付周期正在大幅延长。
2026年7月24日的最新消息显示,设备订单的激增已经令全球供应链不堪重负。对于正在规划产能的芯片制造商而言,设备的按时到位已成为决定项目成败的关键变量。这不仅仅是一个短暂的物流问题,而是一个反映供需结构性失衡、深刻影响行业未来走向的复杂课题。

正文:交期翻倍,一场完美的供需风暴
一、 当“等设备”成为常态:交期延长的现状
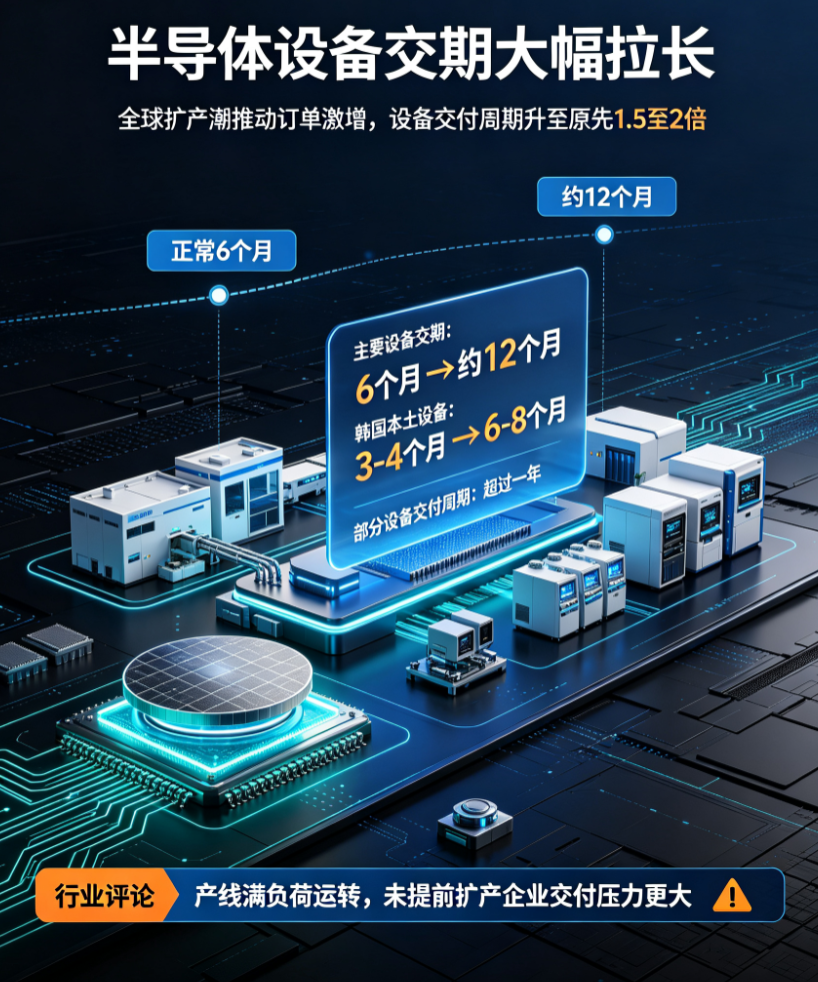
据韩国媒体报导,半导体设备领域的五大巨头——应用材料、阿斯麦(ASML)、泛林集团、东京电子及科磊(KLA)——其核心设备的交付周期已普遍延长至正常水平的1.5倍至2倍。此前,一台光刻机或刻蚀设备从下单到交付,客户通常需要等待约6个月。而今,这个周期已拉长至惊人的一年左右,甚至更久。
这种紧张局面并非仅局限于国际巨头。韩国本土的半导体设备供应商同样面临严峻挑战。例如,一家同时为台积电和美光科技供应前道与后道设备的韩国厂商,其部分设备的交货时间已从过去的3-4个月,延长至6-8个月。另一家为美光科技提供后道封装测试设备的公司,其交期也膨胀了约1.5倍。更有甚者,部分特定设备的交付周期已完全失控,排期超过一年。
一位不愿具名的半导体设备行业高管坦言:“即便是那些早有先见之明、提前预订了产能和零部件的设备厂商,目前的生产线也已处于满负荷运转状态,交期依然在拉长。对于那些未能提前布局扩产的企业来说,面对汹涌而至的订单潮,交付延迟几乎成了家常便饭。”
二、 原因剖析:从疫情物流困局到结构性投资驱动
此次设备交付周期的紧张,其根源与2021-2022年的上一轮危机有所不同。彼时,全球供应链的混乱主要源于新冠疫情导致的物流中断、港口拥堵和劳动力短缺,属于典型的“供应链冲击”。然而,当前这一轮的交期延长,其核心驱动力更为深层且更具持续性——各大半导体制造商正以前所未有的力度和规模,持续推进其大型晶圆厂投资计划。
从台积电在美国亚利桑那州、日本熊本县和德国德累斯顿的全球布局,到三星电子在得克萨斯州的巨型工厂,再到SK海力士、美光科技在存储芯片领域的数万亿美元级投资承诺,每一座新晶圆厂的建立,都意味着对数十亿美元级别的设备采购需求。当如此众多的“超级项目”同时进入设备采购阶段,对全球仅有的几家关键设备供应商产能形成了巨大的虹吸效应。这种由“投资狂热”引发的需求侧爆炸,才是当前交期困境的根本所在。
三、 蝴蝶效应:设备延宕如何搅动行业棋局
设备无法按时到位,其影响是连锁性的、系统性的。对于晶圆厂而言,设备是“弹药”,如果“弹药”迟迟无法运达前线,整个“战役”(新厂投产)的节奏都将被打乱。延迟投产不仅意味着巨大的沉没成本和投资回报周期的拉长,更可能让企业在激烈的市场竞争中错失窗口期。
面对此种局面,行业巨头们已开始积极行动。三星电子与SK海力士的采购部门正在密切监测设备供应商的交付情况,并积极研究应对预案。据业内人士透露,为了防止因设备交期过长而拖累新工厂的建设进度,这两家韩国半导体巨头正计划将采购订单的提报时间大幅提前,甚至可能采用“批量预订”或“滚动订单”等更为灵活的采购策略,以锁定稀缺产能。这种“提前下单”的行为,在某种程度上会进一步加剧短期内的供需失衡,形成一种自我强化的循环。
业内专家普遍预计,随着全球半导体制造商持续扩产,设备交付周期在未来一段时间内仍将继续延长,短期内难以看到拐点。这一紧张局面甚至已开始向更上游的领域蔓延,晶圆厂建设所需的各类设施、特种气体、高纯化学品以及公用工程设备,都可能面临供应紧张和价格上涨的压力。
四、 前景展望:资本开支狂潮与长期乐观预期
尽管交付环节面临阵痛,但在巨额利润和战略前景的驱动下,全球半导体巨头们的投资热情丝毫未减。
美光科技近期已宣布,将对其在美国新建的工厂长期投资计划从2000亿美元大幅追加至2500亿美元,旨在满足因AI基础设施扩张而带来的“前所未有”的存储芯片需求。同样,台积电也将其2026年全年的资本开支计划上调至600亿-640亿美元,同比增长幅度高达51.6%。在这笔巨额投资中,约70%-80%将用于先进制程(如3纳米、2纳米及以下)的扩产,约10%用于特殊制程,另有10%至20%则将投向先进封装、测试及光罩制作等关键辅助领域。这些资本的“真金白银”正在直接流向设备采购。
近期,国际半导体产业协会(SEMI)发布了《年中总半导体设备市场预测报告》,为行业描绘了一幅波澜壮阔的图景。报告预测,2026年全球半导体制造设备的总销售额将创下1659亿美元的历史新高,同比增长23.2%。更令人振奋的是,这一强劲的增长势头预计将持续至2028年,届时总设备销售额有望达到创纪录的2295亿美元,实现连续五年稳健增长。

这一预测背后,是AI、高性能计算、物联网、汽车电子等下游应用的持续爆发,以及对未来数字世界算力底座的巨大需求。设备交付周期的延长,本质上是一场“成长中的烦恼”,它反映了产业发展的强劲动能与现有供给能力的阶段性不匹配。
结论:在“慢交付”中寻求长远发展
综上所述,当前半导体设备交付周期的普遍延长,并非供应链管理的短期失误,而是全球半导体产业处于“超级投资周期”下的必然产物。它既是挑战,也是行业结构升级的信号。
对于芯片制造商而言,这意味着项目管理、供应链韧性及战略规划能力的考验变得空前重要。他们需要从“按需采购”转向“战略预判”,与设备制造商建立更深度的绑定关系,甚至共同投资于产能扩充。对于设备供应商而言,交付周期的延长既带来了订单的繁荣,也带来了交付承诺的压力,迫使他们加速自身产能的建设与供应链的多元化布局。
展望未来,尽管短期内“等设备”的阵痛将持续,但长期来看,这轮由AI和先进计算驱动的产业浪潮,将为整个半导体生态链带来前所未有的发展机遇。如何驾驭好这股“交付慢,但前景快”的结构性趋势,将成为未来几年决定半导体企业竞争力的核心命题。半导体行业的新常态,或许就是在繁荣增长与供应链紧绷之间,寻找新的平衡。

