


全球半导体设备资本开支上行周期开启,国产替代逻辑再获强化
关键词:半导体设备;资本开支;国产替代;SEMI;供应链紧张
引言:逆市活跃背后的行业新动能
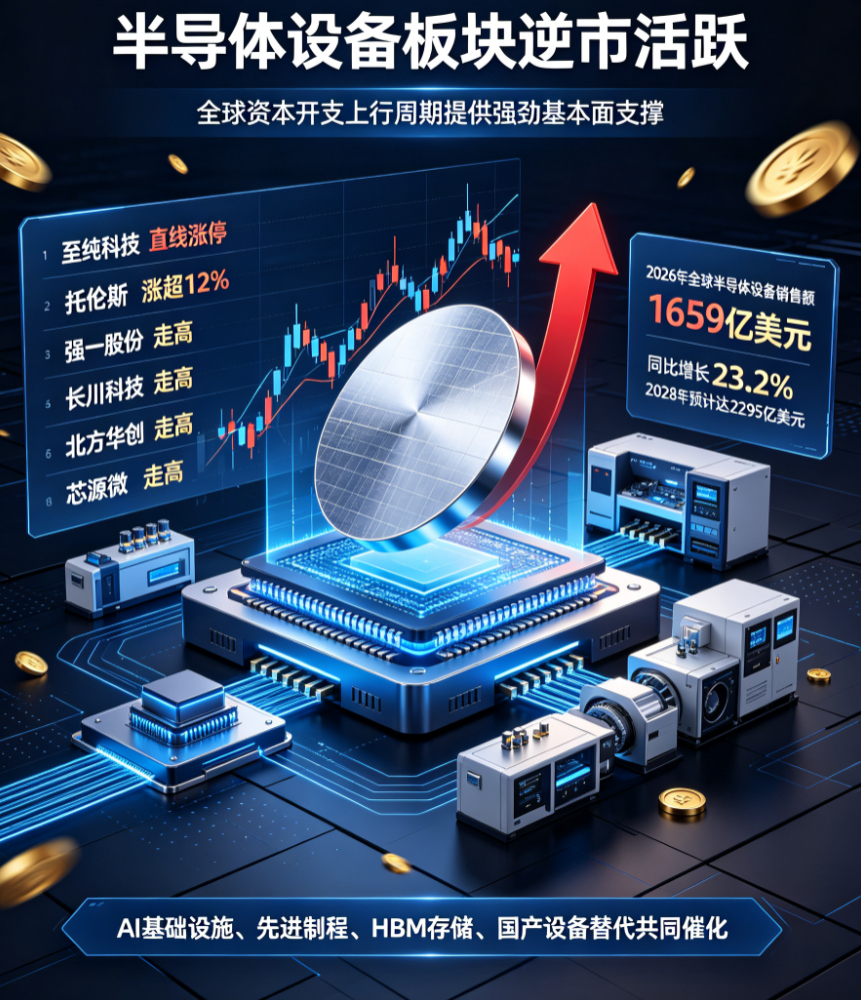
2026年7月24日,A股市场半导体设备概念板块逆市走强,成为当日盘面中为数不多的亮点。至纯科技(603690.SH)直线封涨停,托伦斯(301583.SZ)涨幅超过12%,强一股份(688809.SH)、长川科技(300604.SZ)、北方华创(002371.SZ)、芯源微(688037.SH)等一批核心标的同步拉升,资金追捧意愿浓厚。这一异动并非孤立的市场情绪扰动,而是全球半导体行业资本开支上行周期所提供的强劲基本面支撑在二级市场的映射。从中长期视角看,半导体设备领域正迎来新一轮结构性机遇,国产替代与出海拓展的双重逻辑有望持续强化。

一、全球半导体设备市场:扩张态势明确,AI与存储成核心驱动
根据国际半导体产业协会(SEMI)最新发布的报告,全球半导体设备市场正进入新一轮高速扩张期。报告预测,2026年全球半导体设备销售额将同比增长23.2%,达到1659亿美元;到2028年,这一市场规模有望创下2295亿美元的历史新高。这一增长轨迹远超此前市场预期,背后是多重结构性力量的共同推动。
SEMI明确指出,人工智能基础设施的持续扩展是首要驱动力。随着大模型训练与推理需求的指数级攀升,对先进逻辑芯片、高带宽内存(HBM)以及专用AI加速器的需求急剧增加,直接拉动晶圆制造设备的采购。报告预计,晶圆制造设备市场规模到2028年将达到2000亿美元,这得益于AI相关生产能力的扩大以及向先进制造工艺(如3纳米及以下制程)的加速转型。与此同时,存储芯片领域亦迎来新一轮投资周期——三星、SK海力士、美光等巨头在HBM和下一代DRAM/NAND上的资本开支持续加码,进一步巩固了设备需求的韧性。
值得注意的是,SEMI的数据发布时间恰逢全球半导体板块经历阶段性回调,这使得其乐观预测更具信号意义。市场对此反应的滞后,反而为中长期布局提供了窗口。
二、短期回调释放风险,机构看好布局窗口
7月以来,全球半导体板块经历了一轮明显的回调,不少投资者对行业前景产生疑虑。然而,银河证券在最新研报中表示,此番回调并无基本面层面的重大利空,更多是资金层面的技术性因素所致,包括去杠杆操作、存储板块获利了结以及部分标的估值回归。当前板块整体估值已大幅释放风险,部分核心标的市盈率回落到历史中低位水平。
银河证券建议重点关注扩产相关的细分方向:先进封装、晶圆代工、半导体设备和材料,以及国产算力链。这些领域不仅受益于全球资本开支扩张,更具备国内自主可控的额外催化。尤其在下半年,随着国际巨头新工厂的陆续投产以及国内存储产线的加速推进,设备招投标有望进入密集期,对相关企业订单形成实质性支撑。
从历史经验看,半导体设备板块的股价表现通常领先资本开支周期约2-3个季度。当前全球设备龙头企业如应用材料、泛林半导体、东京电子等估值已从前期高点回落,而它们的订单能见度仍保持在6-12个月以上。这意味着,当前的市场回调并非基本面拐点的信号,而是为中长期投资者提供了难得的配置窗口。
三、国产半导体设备:中长期成长空间广阔
国产半导体设备产业链正站在历史性发展机遇的入口。兴业证券在其深度研究报告中指出,无论从AI带来的爆发性需求角度,还是从技术追赶的角度,以长江存储、长鑫存储为首的国产存储产业链仍有极大的发展和资本开支空间。这些本土存储龙头的扩产计划将为上游半导体设备与材料企业带来显著增量。
兴业证券的测算显示,仅存储领域,国内未来三年合计资本开支有望超过1500亿元人民币,其中设备采购占比超过70%。而当前国产设备在刻蚀、薄膜沉积、清洗、测试等环节的渗透率仍较低,提升空间巨大。以北方华创、中微公司为代表的国内头部设备商已在多个领域实现从0到1的突破,未来的重点在于从1到N的放量。
从更长周期看,全球TOP5半导体设备企业的毛利率和净利率自2010年以来持续处于稳步提升状态,并未出现明显的周期性下滑或竞争性下降。这表明,半导体设备行业天然具有高壁垒、高集中度的特征,龙头企业的定价权较强。短期来看,在资本开支上行周期中,下游客户的优先诉求是“保交付”而非“卷价格”,因此设备商的毛利率大概率呈上行趋势。国产设备企业若能在此轮周期中证明自身的交付能力与可靠性,有望获得客户的长期信任,从而在下一轮周期中占据更有利的生态位。
四、海外供应链紧张,国产设备迎替代与出海双重窗口
全球半导体设备供给端的紧张状态,正为国产设备企业打开难得的增量空间。国金证券的报告指出,2026年以来,全球半导体元器件供货周期持续拉长。车规级32-bit MCU的交期已经超过52周,SiC器件和模拟集成电路的交期也分别高达25-40周和20-48周。受核心零部件(如射频电源、精密阀门、高精度传感器等)短缺以及产能饱和的制约,海外半导体设备企业的主流前道、存储配套设备交付周期普遍拉长至12-24个月,部分设备甚至开始涨价。
这一局面直接冲击了三星、SK海力士、美光等存储巨头的扩产计划。这些龙头面临“有钱买不到设备”的尴尬,被迫开始寻求多元化设备供应商以保障产能落地。国金证券认为,这为国产设备企业提供了两重机遇:一是加速国内验证进程——在海外交期过长的背景下,国内晶圆厂和存储厂更愿意给予国产设备“试错机会”,从而缩短导入周期;二是出海窗口——部分海外客户为缓解供应瓶颈,开始主动接触中国设备厂商,尤其是在成熟制程和部分特色工艺领域。
从实际进展来看,至纯科技、北方华创、中微公司等企业已在部分海外客户中获得小批量订单,尽管规模尚小,但标志着国产设备从“实验室到产线”的重要突破。若能持续通过验证并扩大供应份额,国产设备企业有望真正打破海外垄断,实现从本土配套到全球竞争的角色跃迁。
结论:站在新一轮周期的起点
综合来看,当前全球半导体设备行业正处在一轮由AI基础设施、先进逻辑芯片及HBM投资驱动的资本开支上行周期的早期阶段。A股半导体设备板块的逆市活跃并非偶然,而是市场对基本面改善的初步反应。虽然短期板块存在波动,但从中长期视角看,国产设备产业链面临的成长空间十分广阔:既有国内存储扩产带来的确定性需求,也有海外供应链紧张带来的替代与出海机遇。
对于投资者而言,当前需要关注的不是短期波动,而是行业的长期逻辑是否坚实。从SEMI的乐观预测,到银河证券、兴业证券、国金证券等多家机构的积极研判,均指向同一个方向:半导体设备正站在新一轮周期的起点。在这一过程中,具备核心技术、客户认证和产能扩张能力的国产设备企业,有望成为最大受益者。市场终将证明,那些在周期低谷中敢于布局的人,往往能收获最丰厚的果实。

